10月份AMI指数为42.5%,比上月下降6.9个百分点,比上年同期提升4.1个百分点。
中国农业机械流通协会发布的2026年10月份中国农机市场景气指数(AMI)为42.5%,环比下降6.9个百分点,同比提升4.1个百分点。环比看,6个一级指数全部下降。其中,人气指数降幅最大,环比下降13个百分点;同比看,6个一级指数全部上升,销售能力指数增幅较大,同比增长6.2个百分点。
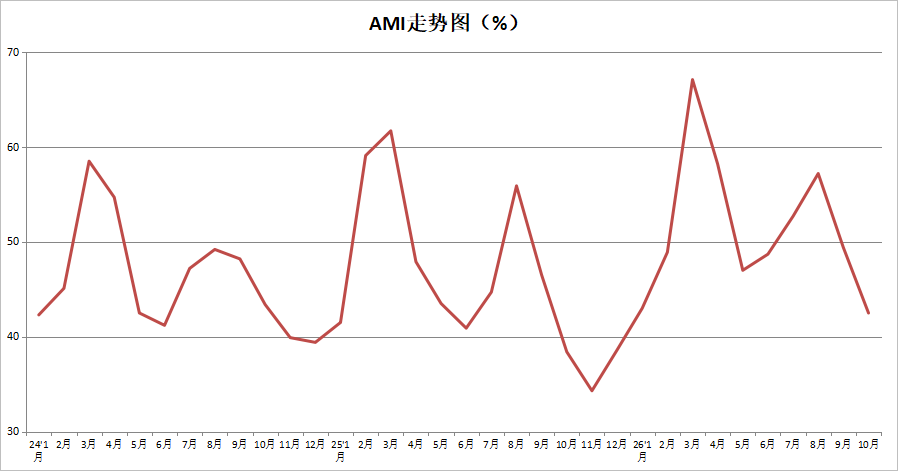
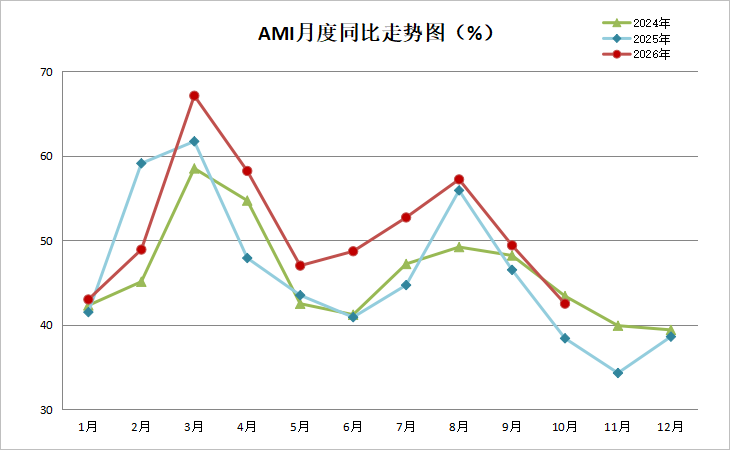
中国农业机械流通协会副秘书长张文博认为:回看过去两个月AMI的走势,环比继上月下滑且跌出荣枯线之后,10月份再次滑坡,走出“两连跌”,所谓的“金九银十”不仅未带来市场繁荣,反而成为市场的滑铁卢。前瞻已经开始的11月,作为传统淡季,不会为我们带来惊喜。事实上今年的市场已经提前“入冬”。但同比却走出另一番光景,过去10个月,除2月份同比大幅下降10.2个百分点外,其它月份全线飘红,今年市场好于去年已是不争的事实。过去10个月的月度平均景气度同样也佐证了这一结论,数据显示,1~10月,平均景气度51.47%,较之去年同比增长3.46个百分点,尽管增幅不大,稳健增长已是大势所趋。
10月份AMI的基本特征
其一,环比、同比逆向而行,基本盘小幅攀升。10月份,虽然6个一级指数的环比全部下跌,均进入收缩区间,但同比却全线飘红,意味市场环比虽有所波动,但今年市场好于去年已成事实。
今年市场增长具有鲜明的结构性特征:国内需结构性升级与海外出口放量,两股力量叠加共同支撑了行业在总量平稳背景下的景气回升。国内市场的增长靠政策引导下的高端产品替换。聚焦大型化、智能化产品对老旧设备的替代,农机购置补贴实施“优机优补”,重点向高端智能农机倾斜成为推动市场增长的重要驱动力。出口则成为拉动行业向上的关键增量。主要靠产品竞争力提升带来的份额扩大。数据显示,前三季度,累计实现出口额169.4亿美元,同比增长22.2%。其中,非洲、拉丁美洲同比分别增长57.6%和40.1%。以一拖为例,第三季度营收同比增长14.0%,归母净利润同比增长20.1%,业绩高增源于国内农机需求实质性回暖叠加出口快速放量。
其二,旺季错位,上下半年表现迥异。过去10个月,AMI上下半年旺季错位的特点较为提出。上半年,去年2月份即进入旺季,进入扩张区间,并延续至3月份。今年旺季开始于3月份,延续至4月,较之去年推迟一个月。下半年与之相反,去年8月进入旺季,今年7月即进入旺季,提前一个月,这就可以解释今年的市场为何提前“入冬”。造成这一变化主因是今年区域市场启动不同,上半年东北市场发力,3月正值东北春耕、春播的黄金季节,对市场形成强力拉升。相反,其它区域市场预热慢,下半年7月才开始启动,但一动即进入扩张区间,导致下半年市场前移1个月。
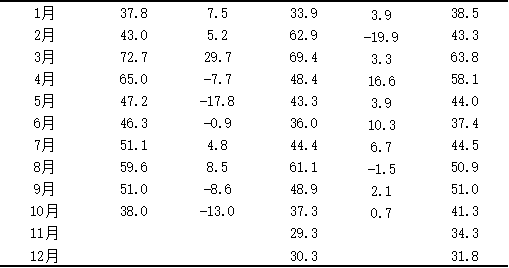
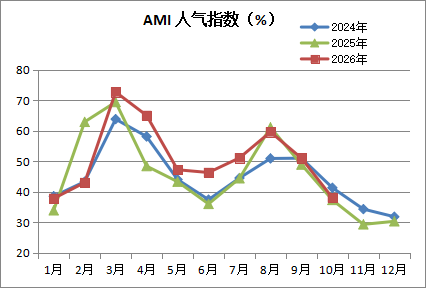
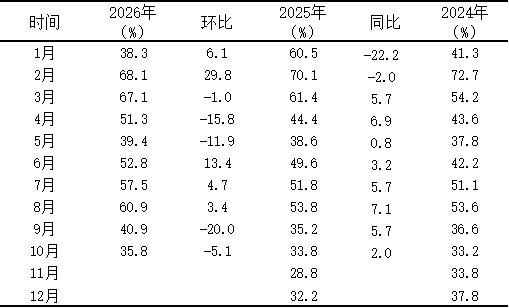
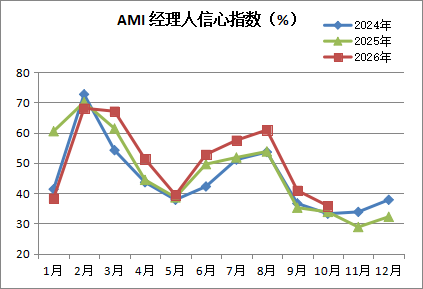
其三,景气度下行,三大指标惨淡。继9月份市场跌进收缩区间后,10月份再下一城。三大指数同声进入深度不景气区间,从不同维度演绎市场之惨淡。人气指数:38.0%,比上月下降13.0个百分点,反映出终端市场之冷清;效益指数:36.7%,环比大幅下挫12.2个百分点,反映出企业经营之差强人意;经理人信心:指数35.8%,比上月下降5.1个百分点,反映出市场信心之不足。
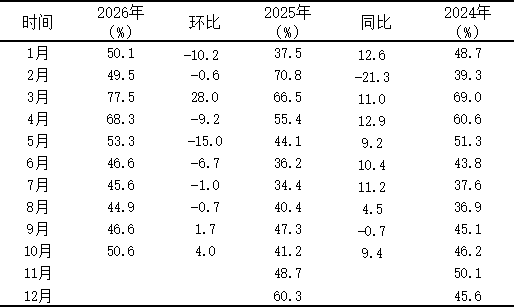
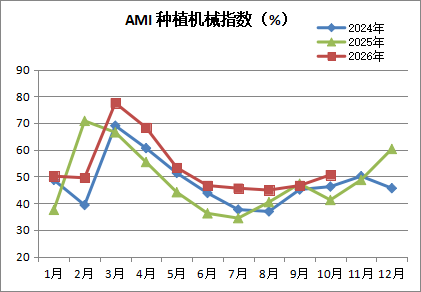
其四,细分板块冰火两重天,种植机械指数一枝独秀。10月份,在所监测的五个二级指数中,呈现“环比三降两升、同比全线飘红、种植机械一枝独秀”的鲜明特征。环比看,拖拉机、耕整地机械、收获机械3个二级指数出现不同程度的下降,其中收获机械降幅高达14.2%。均击穿荣枯线,跌入收缩区间。与之不同的是同比出现不同程度的增长,其中,种植机械表现亮眼,景气度达到50.6%,比上月提升4.0个百分点,比上年同期提升9.4个百分点,且击穿荣枯线,挺进景气区间。这主要得益了今年播种机市场的高歌猛进,市场调查发现,前三季度,播种机市场同比增幅在20%以上。同时,今年的插秧机市场也稳步攀升,10月份延续了这一走势,两股力量叠加,支撑10月份市场。
从三级指数解析细分市场
10月份,所监测的10个三级指数环比纷繁复杂。环比表现较差,“4涨6降”。免耕播种机、插秧机、旋耕机、遥控飞行喷雾机指数呈现不同程度的增长,其余出现不同的下降。其中,深松机降幅降幅最甚,高达32.5%。同比持续向好,“8涨2降”。自走履带式谷物联合收割机(全喂入)、深松机指数下降,其它8个指数出现不同程度的增长。
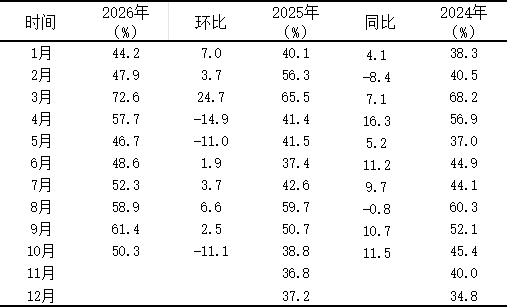
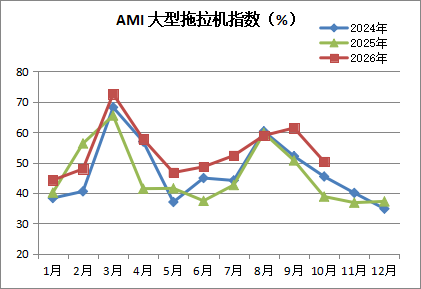
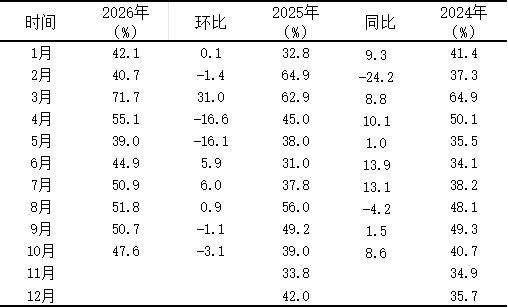
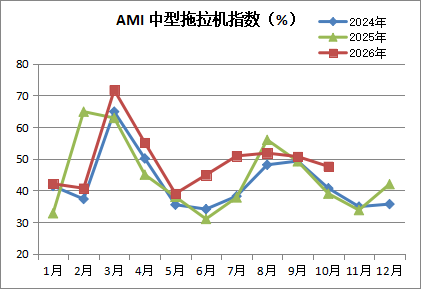
大中型拖拉机市场:10月份大型、中型拖拉机指数为50.3%、47.6%,分别比上月下降11.1个百分点、3.1个百分点,比上年同期提升11.5个百分点和8.6个百分点。其中,大型拖拉机指数为50.3%,比上年同期提升11.5个百分点,且连续4个月位于景气区间。
2026年,大中拖市场的核心特征是总量温和复苏、结构剧烈分化、出口成为关键增量。值得注意的今年行业并非简单回暖,而是在政策引导与规模化经营驱动下,市场加速从低端走量向高端智能升级,头部企业优势进一步扩大。市场调查发现, 2026年前三季度,大中拖累计销售31.23万台,同比增长5.76%。其中,200马力以上机型,同比大幅度增长22.86%,在100马力以上的大拖市场中,占比也顺势攀升至37.76%,较之去年同期上扬4.65个百分点。补贴政策是塑造今年大中拖市场格局的关键力量。核心变化在于“优机优补”全面落地。以200马力及以上拖拉机为例,基础款四驱机型的补贴多在1.93万至4.63万元区间;而具备动力换挡或无级变速能力的机型,补贴额可跃升至4.85万至8.66万元,部分地区对高端智控机型的专项补贴甚至更高。这种梯度设计直接拉大了低端与高端产品的购机成本差距,引导用户由“买得起”转向“买得好”。
出口是今年大中拖市场最明确的增量来源。数据显示,1~9月,拖拉机实现出口额 11.3亿美元,同比增长22.2%。其中,大中拖出口额10.67亿美元,同比增长26.72%;占比94.09%,较之去年同期上扬3.36个百分点。另外,出口结构升级,意味着我国拖拉机的国际核心竞争力增强。
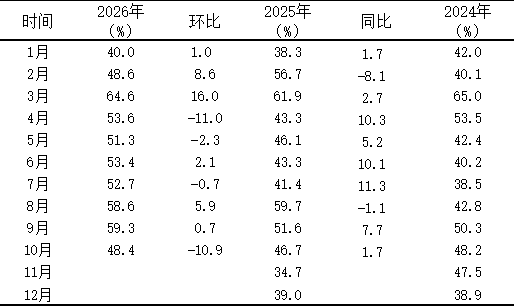
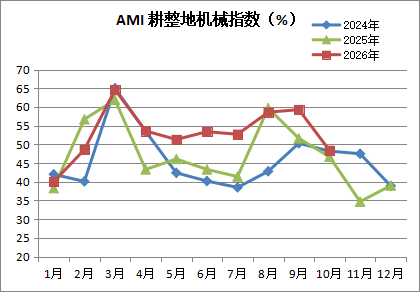
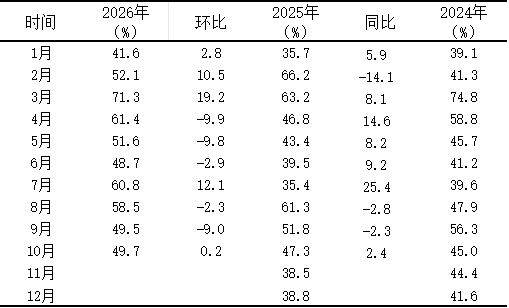
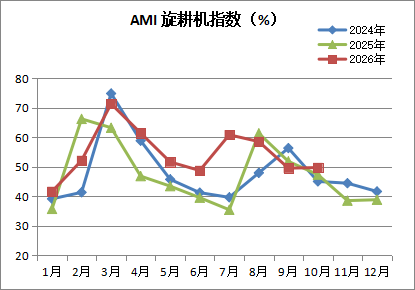
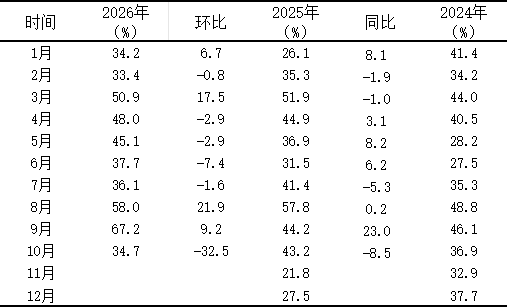
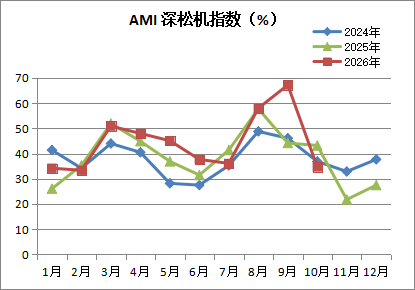
耕整地机械市场:10月份,耕整地机械指数为48.4%,比上月下降10.9个百分点,比上年同期提升1.7个百分点。尽管位于不景气区间,必须看到,这是在连续7个月霸榜扩张区间后首次击穿荣枯线跌入不景气区间的,并且依然保持较高的景气度。由此可见,今年该细分市场之活跃程度。细分来看,旋耕机指数为49.7%,比上月提升0.2个百分点,比上年同期提升2.4个百分点,尽管跌入不景气区间,但依然徘徊在荣枯线附近。深松机指数为34.7%,环比狂降34.7个百分点,比上年同期下降8.5个百分点,位于深度不景气区间。
全景看2026年耕整地市场,呈现“整体景气但季节波动明显、政策驱动结构升级、出口与细分场景提供增量”的特征,正走在由低端走量向高效智能转型的拐点上。政策端在推着产品升级,但用户端的自发更新动力受制于种粮收益。旋耕机等成熟品类依靠存量更新维持基本盘,深松机等政策驱动型品类则要看项目资金节奏。具备复式作业能力、与大型拖拉机配套的高端耕整地机具,是结构性机会所在;而传统单一功能、低附加值的小型机具,市场份额将继续萎缩。
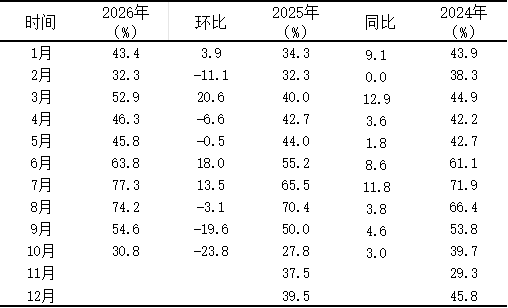
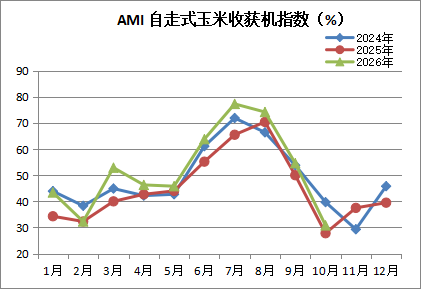
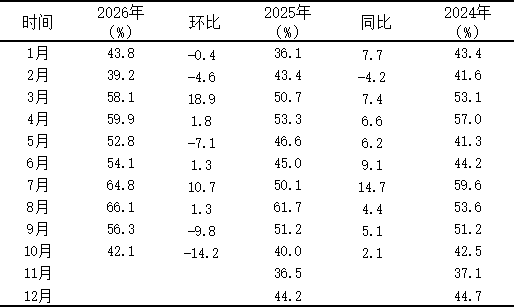
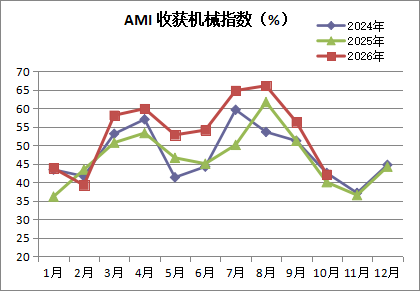
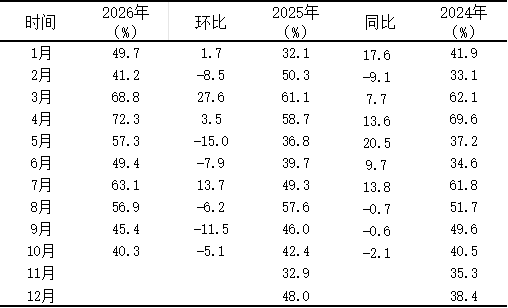
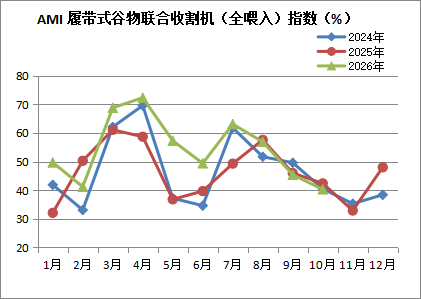
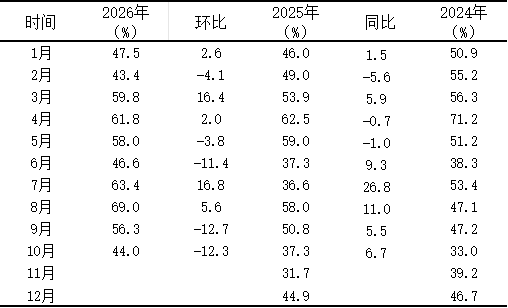
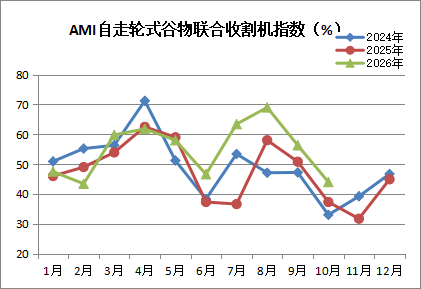
收获机市场:10月份,收获机械市场出现季节性下降,指数为42.1%,环比大幅下降14.2%,同比提升2.1个百分点,掉进不景气区间。但这是在连7个月坚守景气区间后,首次击穿荣枯线,跌入不景气区间的。其中,自走履带式、轮式和玉米收获机指数分别为40.3%、44.0%和30.8%,环比下降5.1%、12.3%和23.8%,同比下降2.1%6.7%和3.0%,无一幸免的全部跌入不景气区间。
2026年收获机市场的关键词是分化与转移:谷物机靠政策与更新需求稳住基本盘,玉米机在经历了多年下滑后,复苏明显,而经济作物收获机则借助补短板政策和场景拓展实现了销量上的历史性超越。出口快速增长为行业提供了额外缓冲。
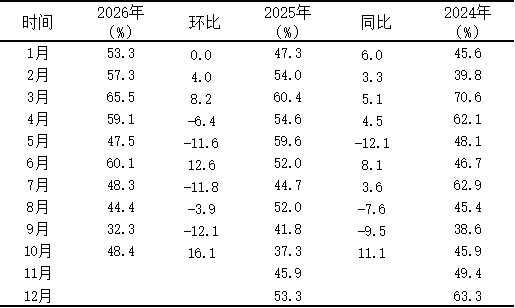
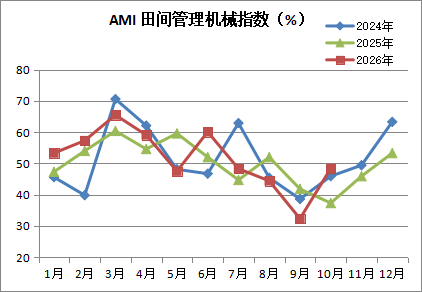
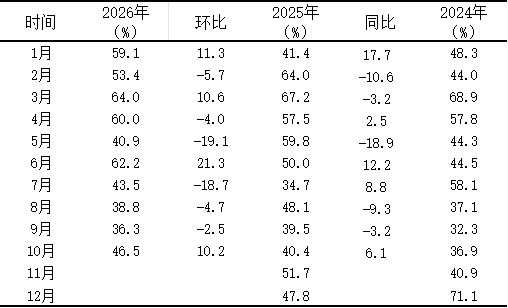
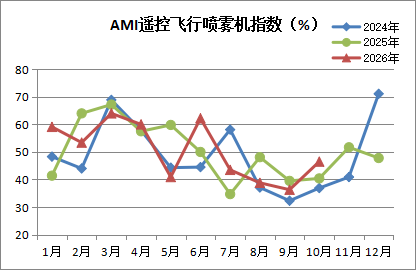
田间管理机械市场:10月,田间管理机械指数为48.4%,环比提升16.1个百分点,同比增长11.1个百分点,位于不景气区间。其中,遥控飞行喷雾机指数为46.5%,比上月提升10.2个百分点,比上年同期提升6.1个百分点,持续踯躅于不景气区间。
无人机市场竞争加剧,价格压力持续压制渠道盈利表现。市场呈现“中国主导全球、保有量快速攀升”的行业格局。今年,无人机市场面临多重利空,一是补贴退坡:26年多省补贴额度下调,如黑龙江、北大荒农垦的50L及以上多旋翼补贴从1.44万元降至0.84万元,降幅0.6万元;二是出口管制收紧:10月,三部门发布无人机出口管制新规,自11月18日起实施。三是有效市场收缩。国内核心种植场景的植保无人机渗透率已较高,国内市场增长空间逐步收窄;四是市场“高地”。去年市场大幅度增长形成市场“高地”,为今年同比增长预置了较高的门槛。明年及今后市场发展的预测:海外市场或将成为行业核心增量。全球多数国家农田无人机配备密度远低于中国,拉美、欧美等区域渗透潜力较大。2026年广交会上农业无人机展台火爆,订单量同比大幅度增长即为前兆。
11月份AMI走势判断
11月份,农机市场的传统淡季,叠加秋收结束后的季节性退潮,预计AMI将处于景气收缩区间。大概率会走出:环比小幅回落、同比持续增长的戏码。但结构性亮点犹存,多数一、二、三级指数环比或出现下降;同样,多数指数同比或出现增长。核心判断是:总指数承压,大马力拖拉机与出口是主要支撑,而收获机等秋收相关品类将明显回落。
11月份,AMI生态环境分析
利好因素。
11月虽是农机传统淡季,但仍有明确的利好因素:出口托底+龙头信心+政策结构性刺激。
⒈ 出口维持增长,成为淡季缓冲垫。在国内需求季节性回落时,出口继续为行业托底。11月份,当国内渠道备货意愿偏弱时,海外订单对头部企业产能利用率的支撑作用更为突出。南美、中亚等市场的本地化布局正在贡献增量。
⒉ 国内农机需求实质性回暖。主要表现为大马力及智能拖拉机销量提升、补贴向高端倾斜,为淡季市场提供一定的托举。
⒊ “优机优补”政策的结构性红利仍在释放。11月是各地落实次年补贴目录和资金安排的关键窗口期。2026年补贴政策的核心变化是“优机优补、有进有出”,高端智能、大马力机型补贴比例可提升至35%甚至更高,而落后机具面临退坡退出。这一导向在淡季反而可能刺激部分有升级需求的规模化用户提前锁定补贴额度,尤其是大马力拖拉机、复式耕整地机具等政策倾斜品类,形成结构性成交。
⒋ 促销。11月份,生产企业与经销的去库存行动将推动市场增加需求,激活潜在市场。
利空因素。
第一,传统淡季。核心在于季节性淡季的深度回落与全球需求低迷的共振,叠加渠道端长期存在的经营压力,使得市场缺乏向上的支撑力。
第二,季节性淡季叠加信心不足,景气指数承压。10月,经理人信心指数仅为35.8%,几近谷底,意味着经销商对后市预期明显转弱。这种情绪惯性延续到11月,意味着渠道备货和终端成交的活跃度大概率低于正常水平。秋收结束后,收获机等主力品类需求快速退潮,而冬前整地需求又不足以填补缺口,市场内生动力明显不足。
第三,出口虽是今年国内农机市场的关键缓冲,但全球大环境并不乐观。全球农机需求已跌至十多年来最低点,高生产成本、低农产品价格和国际市场不确定性形成共振,一同限制了农户的投资能力。
第四,粮价低迷持续抑制自发购机需求。国内用户端的购机意愿仍受制于种粮收益。小规模农户对“粮价下跌+机价上涨”的双重挤压尤为敏感,购机意愿本就低迷。
第五,流通压力。渠道端库存积压与经营压力未解,流通环节的深层问题在淡季会更加凸显。
第六,国产高端农机“叫好不叫座”的结构性制约。政策在推高端化,但市场接受度仍有落差。
第七,AMI内在逻辑。追溯2015~2025年11年间AMI的内在变化逻辑,不难发现,除2020~2022年三年疫情期之外,正常年份,11月份AMI环比均呈回落状态,概率高达100%,预计今年11月份,市场很难改变边际走弱的历史规律,除非有黑天鹅出现。
附件:2015年~2026年10月与11月AMI景气度对照一览表 单位:%
2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
10月份 | 49.4 | 32.0 | 36.4 | 34.6 | 42.2 | 46.2 | 44.4 | 42.2 | 40.0 | 43.4 | 38.4 | 42.5 |
11月份 | 43.2 | 28.2 | 27.2 | 33.3 | 37.2 | 46.8 | 45.7 | 43.8 | 39.8 | 39.9 | 34.3 | ? |
环比增减 | -6.2 | -3.8 | -9.2 | -1.3 | -5.0 | 0.6 | 1.3 | 1.6 | -0.2 | -3.5 | -4.1 | ? |
一、一级指数运行情况
(一)销售能力指数
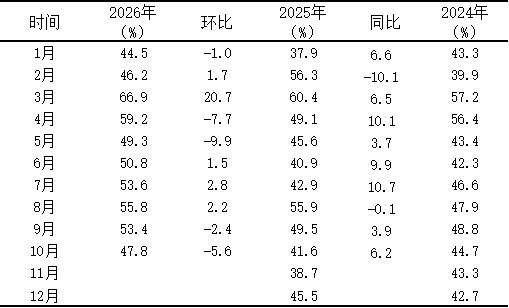
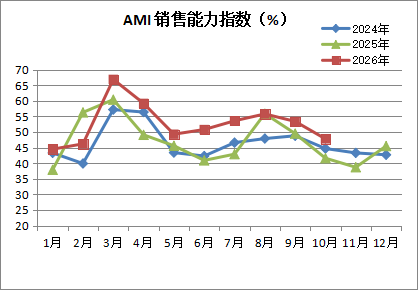
2026年10月,销售能力指数为47.8%,比上月下降5.6个百分点,比上年同期提升6.2个百分点,位于不景气区间。
(二)效益指数
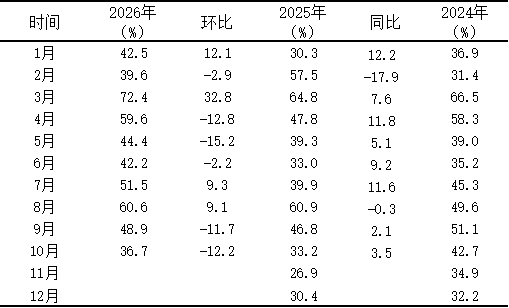
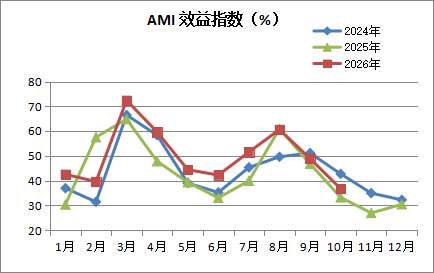
2026年10月,效益指数为36.7%,比上月下降12.2个百分点,比上年同期提升3.5个百分点,位于不景气区间。
(三)农机补贴指数
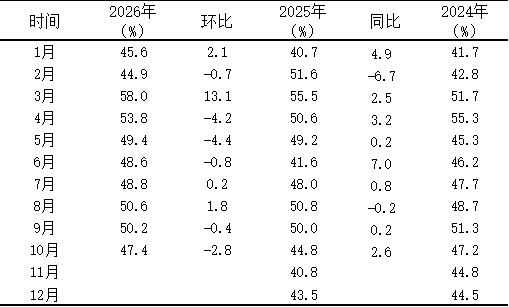
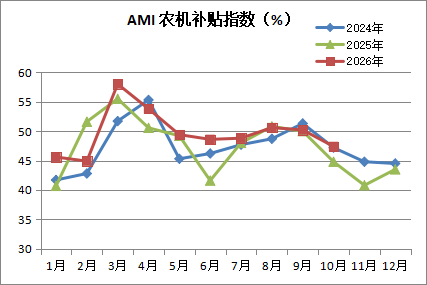
2026年10月,农机补贴指数为47.4%,比上月下降2.8个百分点,比上年同期提升2.6个百分点,位于不景气区间。
(四)库存指数
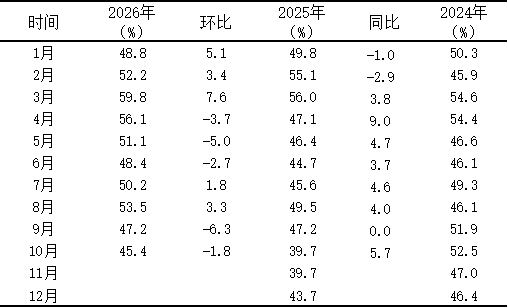
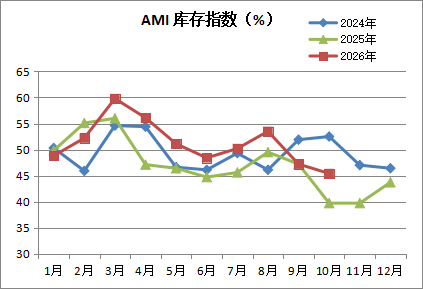
2026年10月,库存指数为45.4%,比上月下降1.8个百分点,比上年同期提升5.7个百分点,位于不景气区间。
(五)人气指数
2026年10月,人气指数为38.0%,比上月下降13.0个百分点,比上年同期提升0.7个百分点,位于不景气区间。
(六)经理人信心指数
2026年10月,经理人信心指数为35.8%,比上月下降5.1个百分点,比上年同期提升2.0个百分点,位于不景气区间。
二、二级指数运行情况
(一)拖拉机指数
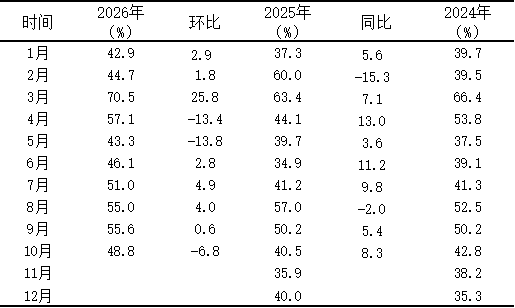
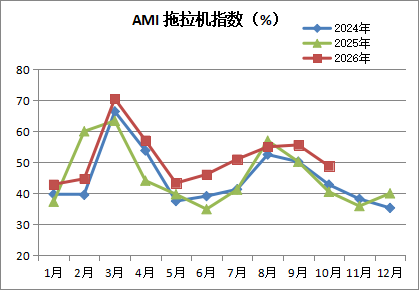
2026年10月,拖拉机指数为48.8%,比上月下降6.8个百分点,比上年同期提升8.3个百分点,位于不景气区间。
(二)耕整地机械指数
2026年10月,耕整地机械指数为48.4%,比上月下降10.9个百分点,比上年同期提升1.7个百分点,位于不景气区间。
(三)种植机械指数
2026年10月,种植机械指数为50.6%,比上月提升4.0个百分点,比上年同期提升9.4个百分点,位于景气区间。
(四)田间管理机械指数
2026年10月,田间管理机械指数为48.4%,比上月提升16.1个百分点,比上年同期提升11.1个百分点,位于不景气区间。
(五)收获机械指数
2026年10月,收获机械指数为42.1%,比上月下降14.2个百分点,比上年同期提升2.1个百分点,位于不景气区间。
三、三级指数运行情况
(一)大型拖拉机指数
2026年10月,大型拖拉机指数为50.3%,比上月下降11.1个百分点,比上年同期提升11.5个百分点,位于景气区间。
(二)中型拖拉机指数
2026年10月,中型拖拉机指数为47.6%,比上月下降3.1个百分点,比上年同期提升8.6个百分点,位于不景气区间。
(三)旋耕机指数
2026年10月,旋耕机指数为49.7%,比上月提升0.2个百分点,比上年同期提升2.4个百分点,位于不景气区间。
(四)深松机指数
2026年10月,深松机指数为34.7%,比上月下降34.7个百分点,比上年同期下降8.5个百分点,位于不景气区间。
(五)免耕播种机指数
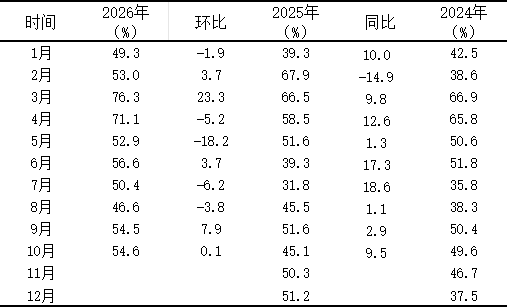
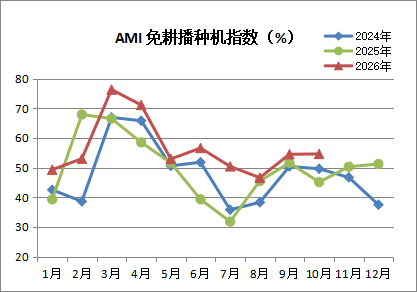
2026年10月,免耕播种机指数为54.6%,比上月提升0.1个百分点,比上年同期提升9.5个百分点,位于景气区间。
(六)插秧机指数
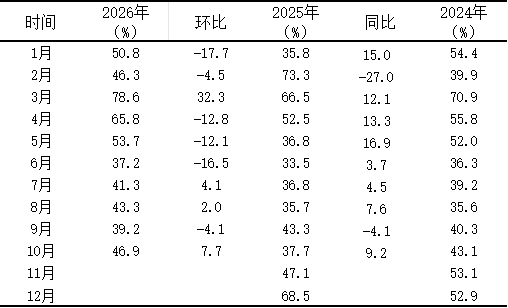
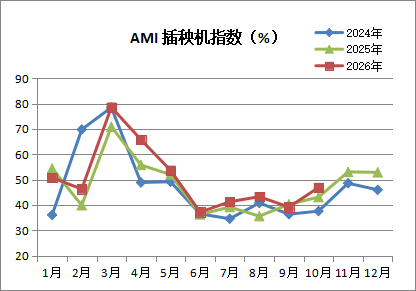
2026年10月,插秧机指数为46.9%,比上月提升7.7个百分点,比上年同期提升9.2个百分点,位于不景气区间。
(七)遥控飞行喷雾机指数
2026年10月,遥控飞行喷雾机指数为46.5%,比上月提升10.2个百分点,比上年同期提升6.1个百分点,位于不景气区间。
(八)自走履带式谷物联合收割机(全喂入)指数
2026年10月,自走履带式谷物联合收割机(全喂入)指数为40.3%,比上月下降5.1个百分点,比上年同期下降2.1个百分点,位于不景气区间。
(九)自走轮式谷物联合收割机指数
2026年10月,自走轮式谷物联合收割机指数为44.0%,比上月下降12.3个百分点,比上年同期提升6.7个百分点,位于不景气区间。
(十)自走式玉米收获机指数
2026年10月,自走式玉米收获机指数为30.8%,比上月下降23.8个百分点,比上年同期提升3.0个百分点,位于不景气区间。